Guida al risarcimento danni auto aziendale per aziende e fleet manager
Chi gestisce una flotta aziendale sa bene che ogni giornata è una corsa contro il tempo.
Tra tagliandi da programmare, scadenze assicurative da tenere sotto controllo, conducenti da coordinare e veicoli che devono essere sempre operativi, il margine per gli imprevisti è davvero minimo.
Eppure, anche con la migliore organizzazione possibile, l’imprevisto arriva sempre. Un urto, un guasto, un piccolo incidente che manda fuori servizio un veicolo e rischia di rallentare il lavoro di tutti. È in quei momenti che il fleet manager deve reagire in fretta, gestire la burocrazia, contenere i costi e dare risposte chiare all’azienda.
Proprio per questo, oggi più che mai, serve una gestione consapevole: fatta di manutenzioni puntuali, formazione dei conducenti e processi chiari per affrontare ogni eventualità.
Perché non si può evitare del tutto l’imprevisto, ma si può arrivarci preparati.
In questa guida vedremo come gestire uno dei momenti più delicati per chi si occupa di mobilità aziendale: il risarcimento dei danni ai veicoli aziendali e come trasformarlo da problema inevitabile a processo controllato, con meno stress e più efficienza per tutta la flotta.
Cosa si intende per risarcimento danni auto aziendale
Gli imprevisti di cui parlavamo prima possono assumere molte forme. Non sempre si tratta di incidenti spettacolari o di danni evidenti: a volte basta un piccolo urto, un guasto meccanico o una distrazione per mettere fuori uso un veicolo e rallentare l’attività di un intero reparto.
Nel linguaggio della gestione flotte, tutto questo rientra nel concetto di risarcimento danni auto aziendale, perché ogni situazione che compromette l’uso del mezzo ha un impatto economico e operativo sull’azienda.
I casi più frequenti comprendono:
- Collisioni o urti, anche lievi, con altri veicoli o strutture;
- Danni interni, come usura anomala, carichi non fissati correttamente o uso improprio dell’abitacolo;
- Atti vandalici o furti parziali, che obbligano a riparazioni o sostituzioni costose;
- Guasti meccanici e problemi tecnici imprevisti;
- Il cosiddetto fermo tecnico, ovvero il periodo in cui il mezzo resta fermo in officina, generando costi e ritardi nelle consegne o nei servizi.
In ognuno di questi casi, oltre al danno materiale, entra in gioco un altro aspetto cruciale: capire chi paga e fino a che punto. È qui che il tema del risarcimento si intreccia con quello delle coperture assicurative.
Le polizze aziendali coprono in genere i danni diretti derivanti da sinistri, ma non sempre sono sufficienti a tutelare completamente l’impresa. Eventi dovuti a dolo o negligenza grave del conducente, danni da manutenzione irregolare o fermo tecnico prolungato possono rientrare solo parzialmente nella copertura, o restare del tutto a carico dell’azienda. A ciò si aggiungono franchigie, scoperti e limiti contrattuali che rendono la gestione ancora più complessa.
Per via di tutte queste variabili, è fondamentale che chi si occupa della flotta conosca nel dettaglio le clausole delle proprie assicurazioni e valuti la necessità di garanzie aggiuntive. Una visione chiara di cosa è coperto e cosa non lo è permette di gestire il rischio con metodo, evitando sorprese e pianificando strategie di prevenzione, dalle manutenzioni regolari alla formazione dei conducenti fino al monitoraggio costante dei mezzi.
Chi risponde del risarcimento danni auto aziendale
Una volta compreso cosa rientra nel concetto di danno, la domanda che ogni fleet manager si pone è inevitabile: chi deve farsi carico dei costi?
Stabilire le responsabilità non è sempre immediato, perché dipende da diversi fattori: le dinamiche del sinistro, le condizioni d’uso del veicolo e, naturalmente, come abbiamo anticipato, le clausole assicurative in vigore.
In generale, la responsabilità può ricadere sul conducente, sull’azienda oppure essere coperta — totalmente o in parte — dall’assicurazione.
Quando è responsabile il dipendente
Il dipendente può essere chiamato a rispondere dei danni solo in casi precisi.
Se il sinistro è avvenuto per dolo o colpa grave, ossia per un comportamento intenzionale o per negligenza evidente, l’azienda ha il diritto di rivalersi.
Esempi concreti? Una guida distratta dovuta all’uso del telefono, un superamento dei limiti di velocità o nel caso di utilizzo del veicolo per scopi personali non autorizzati.
Nelle situazioni di colpa lieve — come un errore di valutazione o un urto accidentale — la responsabilità, invece, resta in genere a carico dell’impresa. È una distinzione sottile ma fondamentale che serve a proteggere il lavoratore da sanzioni eccessive, ma anche a ricordare quanto sia importante la formazione alla guida e la consapevolezza nell’utilizzo dei mezzi aziendali.
Quando è responsabile l’azienda
L’impresa risponde in tutti i casi in cui il danno non dipende dal comportamento del conducente o in cui il veicolo non era in condizioni idonee alla circolazione.
Un mezzo non sottoposto alla manutenzione periodica, pneumatici usurati o un impianto frenante difettoso possono rendere l’azienda direttamente responsabile del sinistro.
Allo stesso modo, l’azienda resta responsabile quando il danno rientra nella normale operatività del lavoro: un rischio che fa parte dell’attività stessa e che, per legge, non può essere trasferito integralmente al dipendente.
Per questo, la definizione di car policy aziendale, la programmazione delle manutenzioni e il controllo costante delle condizioni tecniche dei veicoli non sono solo buone pratiche ma veri e propri strumenti di tutela, anche legale.
Il ruolo dell’assicurazione nel risarcimento danni auto aziendale
Infine, c’è il terzo protagonista di questo equilibrio: l’assicurazione. Nella gestione di un sinistro, è l’alleato più importante, ma anche quello da conoscere meglio.
La polizza RC aziendale copre i danni causati a terzi, mentre garanzie aggiuntive come kasko, furto o incendio servono a proteggere i mezzi dell’azienda da imprevisti diretti.
Il punto è che non tutte le coperture sono uguali, e spesso i dettagli fanno la differenza.
Può capitare, ad esempio, che una compagnia eserciti il diritto di rivalsa se emergono violazioni delle condizioni contrattuali come un veicolo affidato a un conducente non autorizzato, una revisione scaduta o una manutenzione saltata.
Sono situazioni che, nella routine di una flotta numerosa, possono verificarsi facilmente e che rischiano di trasformare un risarcimento atteso in una spesa imprevista.
Per questo, più che “conoscere” la propria polizza, è utile mantenerne il controllo attivo: sapere quali garanzie sono attive, quando scadono, come si integrano con le procedure interne di gestione della flotta.
Un approccio di questo tipo, se da un lato semplifica la gestione dei sinistri, dall’altro crea un terreno di fiducia tra azienda, conducenti e compagnia assicurativa — un aspetto decisivo quando serve reagire in modo rapido e coordinato.
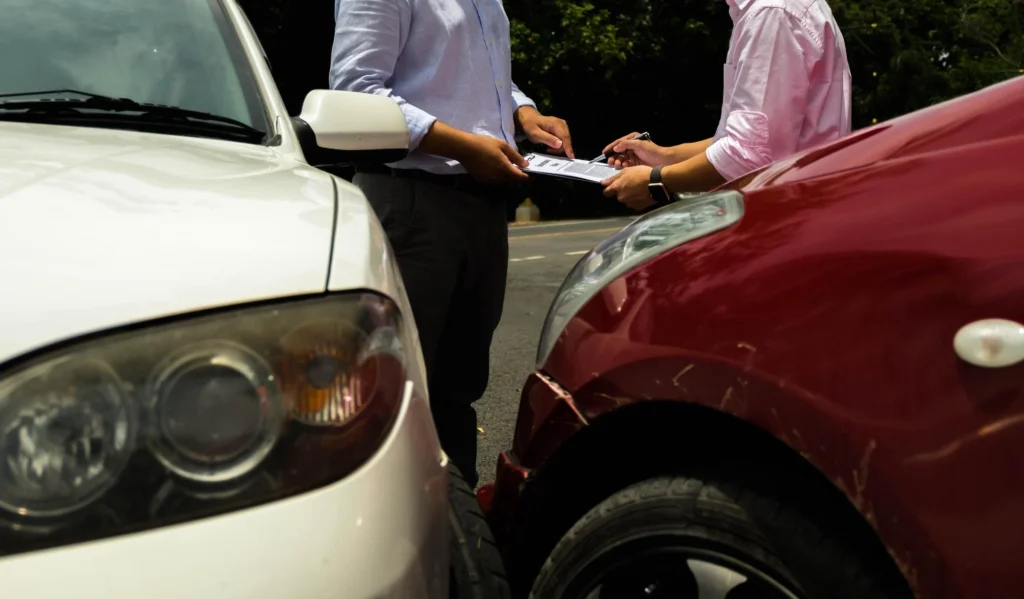
Procedura per ottenere il risarcimento danni auto aziendale
Dopo aver chiarito chi è responsabile del danno, arriva il momento più delicato: gestire la pratica di risarcimento. È qui che la quotidianità del fleet manager si fa più concreta tra telefonate, moduli, scadenze, veicoli fermi in officina e colleghi che chiedono aggiornamenti.
Ogni scelta, in queste fasi, può accelerare la risoluzione oppure complicarla.
Agire con metodo e tempestività è essenziale, perché ogni ora persa può diventare un giorno di fermo in più, e ogni dettaglio trascurato può rallentare il rimborso.
Per questo conviene avere un percorso chiaro da seguire, passo dopo passo, così da gestire il sinistro con ordine e ridurre al minimo tempi e costi. Ecco come affrontare la situazione.
Cosa fare subito dopo il sinistro
Le prime ore dopo un sinistro sono spesso le più delicate, perché è in quel momento che si decide la rapidità (e spesso anche la qualità) dell’intero processo di risarcimento. Quando arriva la notizia di un incidente che coinvolge un veicolo aziendale, il fleet manager diventa subito il punto di riferimento dell’intera gestione.
Il primo passo consiste nel verificare che il conducente abbia agito in sicurezza e abbia raccolto tutte le informazioni necessarie: fotografie, dati dei veicoli coinvolti, modulo di constatazione amichevole, eventuali testimonianze. Un fleet manager ben organizzato non lascia nulla al caso, e questo perché in azienda esiste già una procedura chiara, condivisa e facilmente consultabile dai driver. Ciò non solo riduce gli errori, ma trasmette tranquillità anche a chi è sul campo, che sa esattamente cosa fare e a chi rivolgersi.
Subito dopo, è necessario attivare la comunicazione con l’assicurazione e con le altre funzioni interne, così da avviare la pratica in tempi brevi. In molte aziende questa fase è ormai digitalizzata, grazie a piattaforme che permettono di caricare in tempo reale i dati e la documentazione del sinistro.
Parallelamente, conviene già pianificare la verifica tecnica e le azioni operative. Stiamo parlando di attività come contattare l’officina convenzionata, organizzare il recupero del veicolo e, se serve, predisporre un mezzo sostitutivo per mantenere la continuità delle attività. Ogni intervento tempestivo contribuisce a ridurre il periodo di fermo e a mantenere sotto controllo i costi complessivi della flotta.
Infine, tutta la documentazione raccolta deve essere archiviata in modo ordinato, preferibilmente in formato digitale. Un archivio completo e facilmente consultabile rende più semplici le comunicazioni con l’assicurazione, accelera la perizia e consente di rispondere in modo preciso a eventuali richieste di chiarimento.
Un fleet manager esperto sa che la buona gestione di un sinistro non si gioca solo nel momento dell’incidente, ma nella capacità dell’organizzazione di reagire in modo coordinato. E quella capacità nasce da un sistema costruito nel tempo, basato su regole chiare, formazione costante e strumenti di monitoraggio affidabili.
Come calcolare l’importo del risarcimento
Dopo aver gestito l’emergenza e avviato la pratica, arriva la fase più delicata, quella della valutazione economica del danno.
È qui che si intrecciano aspetti tecnici, assicurativi e gestionali, e dove il fleet manager deve mantenere una visione lucida per evitare stime parziali o costi non giustificati.
In genere, l’importo del risarcimento si basa su tre elementi: la riparazione del veicolo, il fermo tecnico e, nei casi più complessi, la perdita di utilizzo.
La parte più immediata riguarda i costi di riparazione, che devono essere documentati da preventivi chiari e, se possibile, provenienti da officine convenzionate. Questo non solo facilita la perizia assicurativa, ma permette anche di avere un controllo diretto sulla qualità e sui tempi dell’intervento.
Il fermo tecnico, invece, rappresenta il costo indiretto di un sinistro: ogni giorno in cui il veicolo resta inutilizzabile incide sulla produttività e, in alcuni casi, sul servizio al cliente. Per questo è utile monitorare con precisione la durata del fermo, così da poterlo quantificare e, se previsto, includerlo nella richiesta di risarcimento.
C’è poi un terzo aspetto, meno immediato ma altrettanto rilevante: la perdita di utilizzo. Quando un mezzo rimane fuori servizio per un periodo prolungato o quando l’azienda è costretta a ricorrere a noleggi temporanei o a riorganizzare turni e consegne, quei costi aggiuntivi rappresentano un impatto economico reale, anche se non sempre riconosciuto automaticamente dalle compagnie assicurative.
In tutti questi casi, la differenza la fa la documentazione. Un fleet manager che dispone di dati aggiornati (tempi di fermo, report di officina, storico delle manutenzioni) può difendere le proprie richieste con maggiore forza e trasparenza.
Più il processo è tracciato, più è facile dimostrare che il danno subito non è solo materiale ma anche operativo.
Perché valutare correttamente un risarcimento non vuol dire soltanto ottenere un rimborso, ma avere pieno controllo sul costo totale della flotta. È un lavoro di precisione, che unisce competenza tecnica, attenzione ai dettagli e una gestione digitale capace di trasformare ogni imprevisto in un’occasione per migliorare i processi futuri.
Tempi di prescrizione e diritto di rivalsa
La gestione di un sinistro non finisce con la riparazione del veicolo. Dopo la chiusura operativa, rimangono aperte alcune questioni giuridiche che un fleet manager deve conoscere, perché possono avere effetti diretti sui tempi e sulla possibilità di ottenere (o richiedere) un risarcimento.
Uno dei primi aspetti da considerare è la prescrizione, cioè il periodo entro cui si può esercitare il diritto al risarcimento dei danni.
In generale, per i sinistri stradali il termine è di due anni dalla data dell’incidente, ma può estendersi in caso di lesioni personali o di procedure particolarmente complesse. Rispettare queste tempistiche è fondamentale, perché una richiesta tardiva può essere rigettata anche in presenza di un danno reale e documentato.
Esiste poi anche il tema del diritto di rivalsa.
L’azienda, infatti, può decidere di rivalersi sul dipendente solo quando è accertato che il danno sia stato causato con dolo o colpa grave, ad esempio per un comportamento imprudente o contrario alle regole aziendali. Allo stesso modo, anche la compagnia assicurativa può esercitare la rivalsa verso l’impresa o verso il conducente se emergono violazioni contrattuali: veicolo non idoneo alla circolazione, revisione scaduta, mancanza di copertura o guida da parte di persone non autorizzate.
Per evitare contestazioni e tutelare tutti i soggetti coinvolti, è importante che il fleet manager mantenga una tracciabilità completa di ogni fase: dalle comunicazioni interne alle perizie, fino agli interventi di manutenzione e ai corsi di formazione dei driver.
Un archivio aggiornato e consultabile consente infatti tanto di rispettare i tempi, quanto di dimostrare che l’azienda ha agito con diligenza, riducendo il rischio di rivalse o sanzioni.

Come prevenire i costi da risarcimento danni auto aziendale
Il modo più efficace per gestire il risarcimento danni auto aziendale è fare in modo che serva il meno possibile. Perché ogni sinistro evitato rappresenta tempo guadagnato, meno burocrazia da gestire e costi più prevedibili per l’azienda.
Può sembrare banale, ma una strategia di prevenzione ben strutturata riduce incidenti, contestazioni e fermi veicolo, migliorando la sicurezza e l’efficienza della flotta.
Ecco su quali aspetti un fleet manager può intervenire per limitare i costi legati ai danni ai veicoli aziendali:
- Definire una car policy chiara e condivisa: regole precise sull’utilizzo dei mezzi (coperture assicurative, comportamenti di guida, uso privato dei veicoli) aiutano a prevenire ambiguità e responsabilità incerte. Una policy ben costruita non è un semplice documento interno, ma una vera linea guida che tutela l’azienda e i conducenti, anche in caso di richiesta di risarcimento.
- Investire nella formazione dei conducenti: il comportamento dei driver incide direttamente sul numero e sulla gravità dei sinistri. Insegnare buone pratiche di guida, organizzare corsi di aggiornamento e analizzare i casi di danno più frequenti permette di creare una cultura della sicurezza che riduce il rischio e rende più semplice la gestione dei risarcimenti futuri. Sei alla ricerca di corsi di guida sicura affidabili in grado di aumentare la consapevolezza alla guida dei conducenti e abbattere l’incidentalità? Scopri l’Accademia di Guida Sicura e i suoi corsi appositamente pensati per le aziende.
- Garantire una manutenzione costante e pianificata: un veicolo efficiente è meno esposto al rischio di incidente. Pianificare controlli regolari e monitorare le scadenze di manutenzione contribuisce a evitare guasti e possibili rivalse assicurative legate a negligenza o mancati interventi. Un buon programma di manutenzione è, di fatto, la prima forma di prevenzione dei costi da risarcimento danni auto aziendale.
- Digitalizzare la gestione della flotta: l’uso di piattaforme digitali e software di fleet management consente di monitorare lo stato dei veicoli, i comportamenti di guida e i costi di manutenzione in tempo reale. Ad esempio, con le soluzioni DRIVEvolve, le aziende possono gestire in modo integrato sinistri, manutenzioni e assicurazioni, trasformando i dati operativi in strumenti di prevenzione e decisione strategica.
Ogni azione di prevenzione, piccola o grande che sia, contribuisce a ridurre i rischi e a migliorare la sostenibilità economica della flotta.
Perché, in fondo, gestire bene il risarcimento danni auto aziendale significa soprattutto prevenire l’imprevisto, trasformando la complessità in controllo e la reattività in valore.
Benefici di una gestione proattiva del risarcimento danni auto aziendale
Gestire il risarcimento danni auto aziendale in modo proattivo equivale a reagire meglio agli imprevisti, ma anche a costruire un sistema che genera vantaggi tangibili per tutta l’organizzazione. Perché in effetti, quando la gestione del sinistro è integrata nei processi aziendali, i benefici si riflettono su costi, produttività e immagine.
Ecco i principali risultati che un approccio strutturato può portare:
- Riduzione dei premi assicurativi e delle franchigie: una flotta con un basso tasso di sinistrosità e con processi di gestione trasparenti viene spesso premiata dalle compagnie assicurative con condizioni economiche più vantaggiose. Meno incidenti significano anche meno franchigie da sostenere e minori costi non coperti.
- Meno veicoli fermi e maggiore produttività: una gestione tempestiva e ben coordinata permette di ridurre i tempi di fermo in officina, ottimizzare la pianificazione dei mezzi e garantire continuità operativa. Ogni giorno di disponibilità in più equivale a un aumento diretto della produttività.
- Migliore reputazione aziendale e conformità normativa: dimostrare attenzione alla sicurezza, alla manutenzione e alla gestione trasparente dei sinistri contribuisce a rafforzare l’immagine dell’azienda verso clienti, partner e istituzioni. Inoltre, garantisce il rispetto delle normative sulla sicurezza sul lavoro e sulla circolazione dei veicoli.
- Maggiore controllo dei costi di flotta: digitalizzare i processi, monitorare i dati di manutenzione e analizzare i trend di sinistrosità aiuta a prendere decisioni più informate e di pianificare budget realistici. La proattività diventa così uno strumento di controllo economico, non solo di gestione operativa.
Insomma, una flotta gestita con metodo è più sicura, sostenibile, efficiente e competitiva. Ed è proprio qui che la gestione del risarcimento danni auto aziendale passa da necessità a leva strategica per la crescita dell’impresa.
Dal risarcimento alla gestione consapevole
Il tema del risarcimento dei danni auto aziendale riassume bene le complessità della mobilità aziendale: costi, sicurezza, procedure, persone e tecnologia che devono convivere in equilibrio.
Per affrontare la sfida in modo consapevole serve costruire processi solidi, capaci di prevenire i problemi e di trasformare ogni evento in un’occasione per migliorare la gestione complessiva della flotta.
Ma da dove si comincia?
Un buon punto di partenza è appoggiarsi a un partner in grado di sostenere la gestione della flotta o il lavoro dei fleet manager, a 360°.
Ed è proprio qui che entra in gioco DRIVEvolve, la casa del fleet management in Italia.
Un ecosistema di competenze, tecnologie e servizi dedicato alla mobilità aziendale, in cui fleet manager specializzati affiancano le imprese nella gestione completa delle flotte, anche attraverso servizi in outsourcing.
Al centro di questa offerta ci sono due soluzioni digitali:
- Fleeway, il software di analisi e gestione della flotta che consente di monitorare costi, scadenze, sinistri e performance in modo integrato;
- Fleerun, la piattaforma GPS-CANBUS per la localizzazione dei mezzi e l’analisi in tempo reale di consumi, emissioni e anomalie di funzionamento.
Accanto alla tecnologia, DRIVEvolve promuove la cultura della sicurezza attraverso l’Accademia di Guida Sicura, che forma i conducenti aziendali con corsi pratici e percorsi mirati a ridurre l’incidentalità e i costi derivanti da comportamenti di guida non corretti.
Con un approccio proattivo e digitale, la tua azienda può ridurre tempi, rischi e costi, trasformando la gestione del risarcimento danni auto aziendale in un processo strutturato, efficiente e sostenibile.
Scopri come DRIVEvolve può supportarti nella gestione della flotta e nel controllo dei processi di risarcimento: richiedi una consulenza dedicata e costruisci insieme a noi un modello di mobilità aziendale più sicuro, evoluto e orientato al futuro. Contattaci.